蜜雪集团陷入增长阵痛 增收不增利引发市场担忧


8月27日,港股茶饮龙头蜜雪集团发布2026年上半年中期业绩报告,财报显示公司呈现出“增收不增利”的局面。尽管营收小幅上涨,但净利润和毛利率双双回落,叠加费用大幅攀升,导致业绩不及市场预期。财报公布后,公司股价盘中快速跳水,最大跌幅超过12%,收盘报229.4港元,整体跌幅达7.72%,显示出资本市场对其盈利承压的担忧。
根据财报数据,2026年上半年蜜雪集团实现营业收入152.16亿元,同比小幅增长2.3%;但期内利润仅为23.19亿元,同比下滑14.7%。这种营收与利润走势的严重背离成为本次业绩风波的核心焦点。
从业务结构来看,公司核心主业基本盘保持稳定,商品和设备销售收入为147.98亿元,同比增长2.1%;加盟及相关服务收入为4.18亿元,同比增长10%。加盟业务增速显著高于产品销售主业,表明加盟扩张仍在持续发力。
利润大幅下滑的主要原因在于成本与费用的双重挤压。成本端,公司销售成本同比上涨4.1%至105.86亿元,远超2.3%的营收增速。据企业解释,成本上涨主要源于产品品质升级和供应链体系优化等长期投入,这些战略投入直接拖累了盈利表现,使得毛利同比下降1.6%至46.30亿元,毛利率也从去年同期的31.6%回落至30.4%,盈利空间持续收缩。
费用端的大幅攀升进一步放大了业绩压力。报告期内,蜜雪集团的销售及分销开支同比大增22.9%,主要用于品牌升级、市场推广和门店运营扶持;行政开支更是同比大涨39.4%,人力和管理等综合成本持续走高。这两项费用的增速远高于营收增速,短期内大幅侵蚀了企业利润。
在财务稳健性方面,蜜雪集团依旧表现良好。截至6月末,公司现金、存款及理财产品合计216.41亿元,资金储备充足且同比有所提升。此外,公司无任何计息银行借款,杠杆比率降至17.7%,低负债和高现金流的财务结构为企业后续战略布局提供了坚实保障。
女子视频找猫发现凌晨家里进陌生人 窃贼盗走9000元现金
法国谴责以色列有罪且可耻 暴力事件激增引发关注
秋裤“预警”!最低气温降到个位数!北京即将大风降温 冷空气频繁来袭
北约军演突发意外 意军装甲车误伤事件
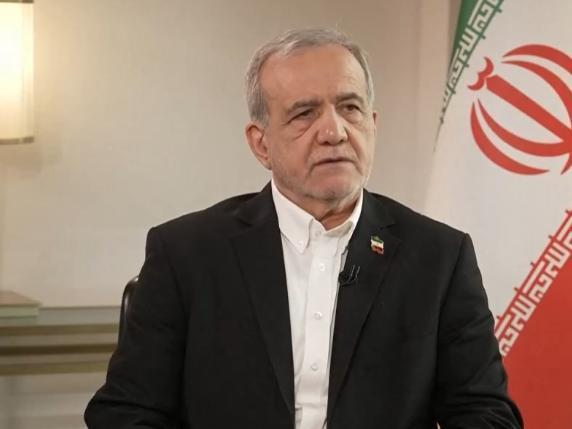
伊朗:不再信任同美国的对话,谈判前景黯淡
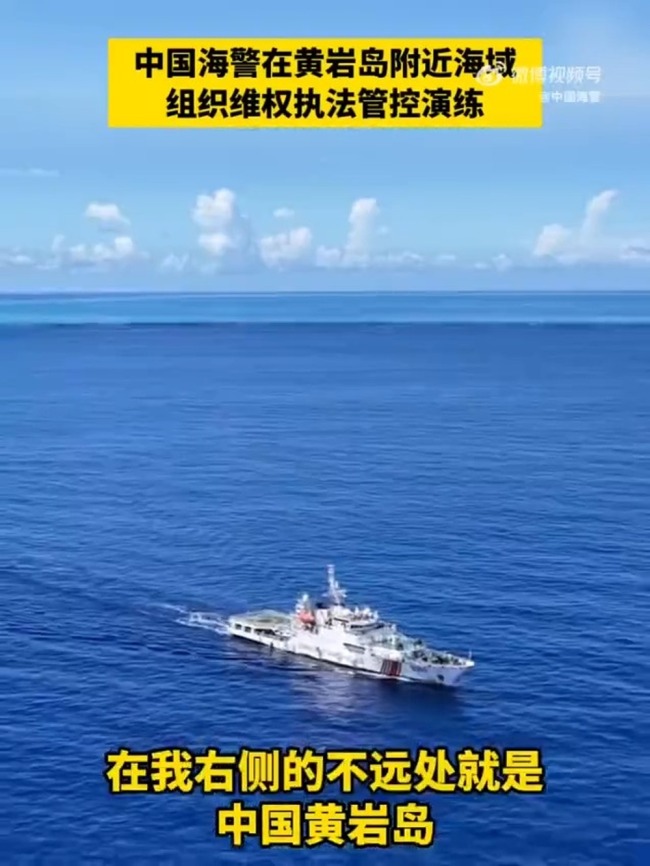
中国海警在黄岩岛海域组织演练 检验应急处置能力
杜特尔特案被证据海啸淹没 辩护律师请求削减
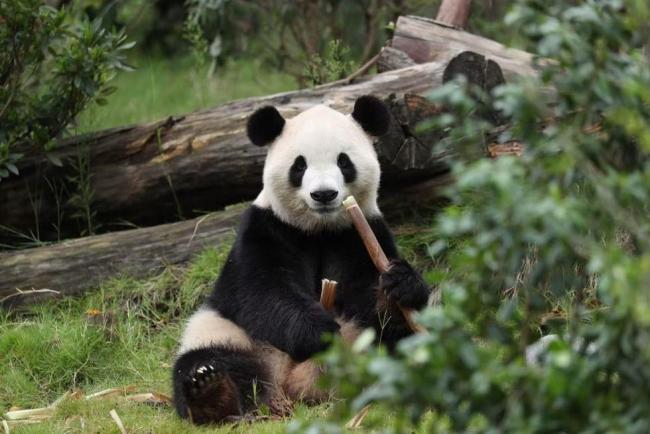
美民众期待见到平平福双 熊猫使者即将落户
普京:俄没有理由与欧洲作战 否认进攻计划
日媒点出印度电池产业命门 电芯量产难题
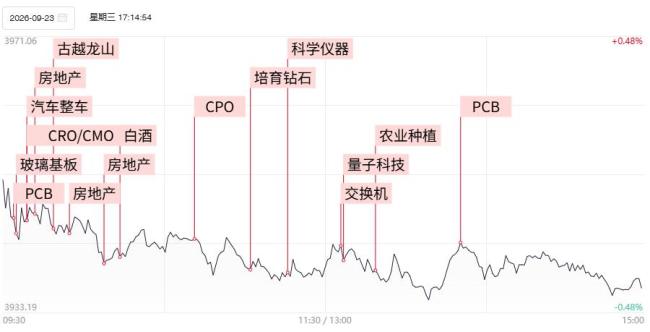
高位人气股再次大面积跳水 市场情绪降温明显
女子视频找猫发现凌晨家里进陌生人 窃贼盗走9000元现金
大熊猫 平平""福双"的行李箱公开 揭秘旅美十年契约
专家称南部战区演训是对菲画线立规 反制菲律宾挑衅行为
毫无悬念!陈艺文/陈佳夺得亚运会女子双人三米板金牌 中国组合再创辉煌
王曼昱说心境和8年前不一样了 从冲击者到责任担当
女子长期咳嗽掀地板傻眼 霉菌遍布房间

印度北方邦暴雨已致56人死亡 多地降雨量远超正常水平
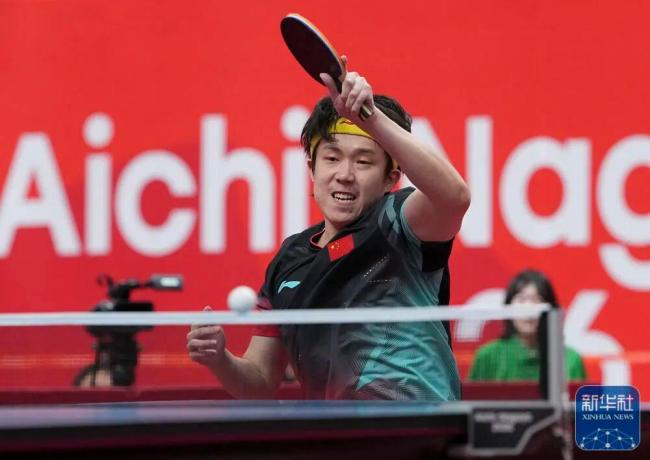
王楚钦vs阿拉米扬 不容小觑的对手
法国谴责以色列有罪且可耻 暴力事件激增引发关注
美军在英空军基地发生重大事件,数名男子被捕 涉嫌违反《爆炸物法》
菲防长再攻击中国 中方驳斥 反华言论遭谴责
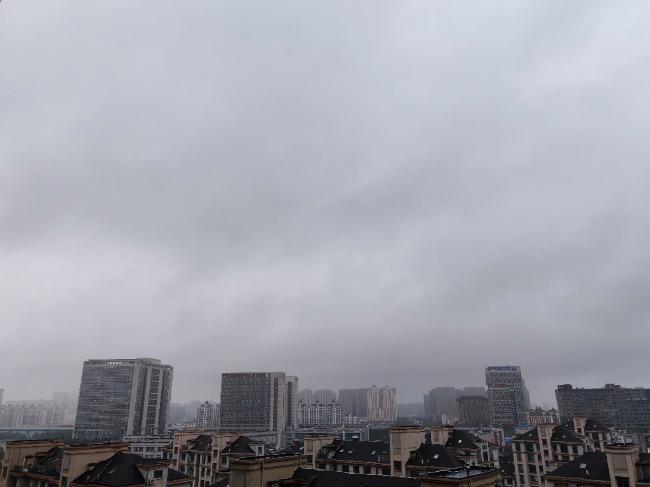
强对流预报!局地雷暴大风或冰雹 安徽南部需警惕

韩国航司把中国看作盈利支柱 中国航线成关键机遇

特朗普称近日将继续与伊朗谈判 局势紧张待解
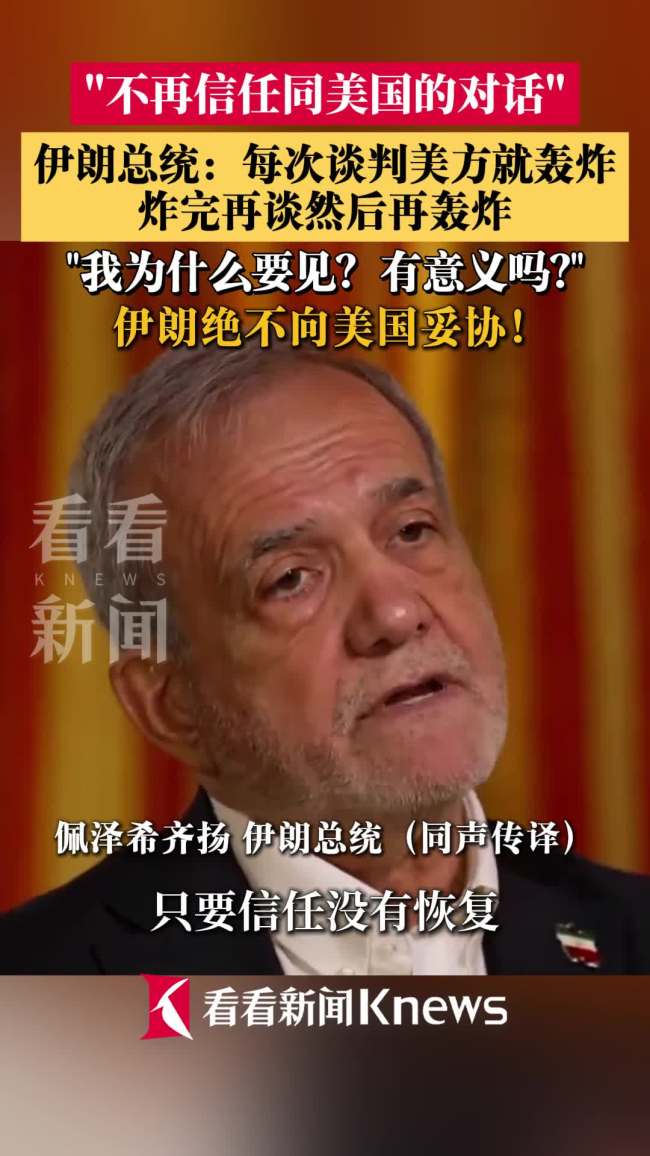
伊朗总统称每次谈判美方就轰炸 信任缺失阻碍对话
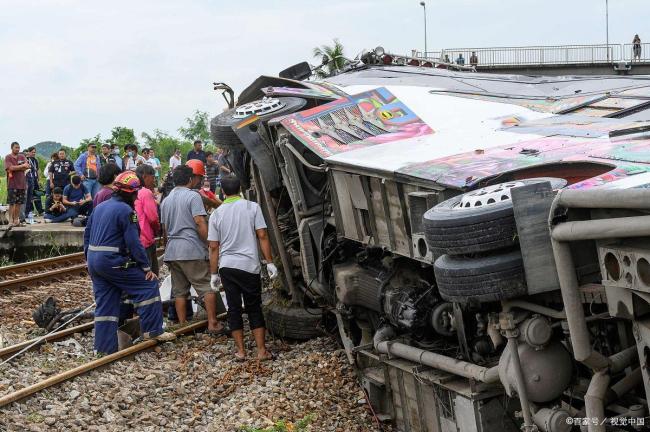
伊朗一客车侧翻造成11人死亡 疲劳驾驶酿悲剧
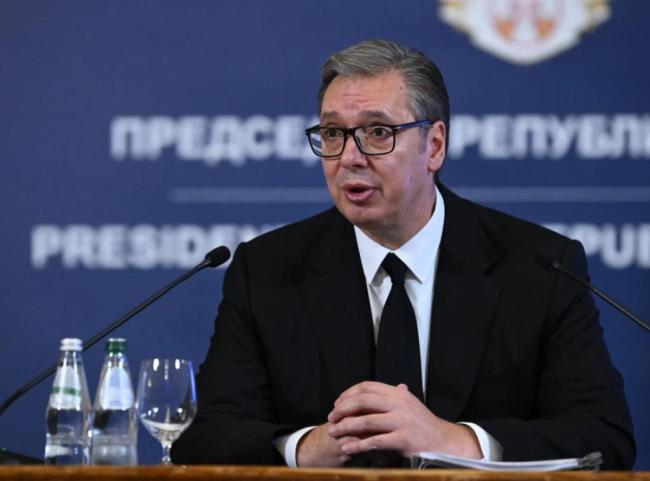
武契奇发表讲话宣布辞职 提前结束任期转向总理竞选
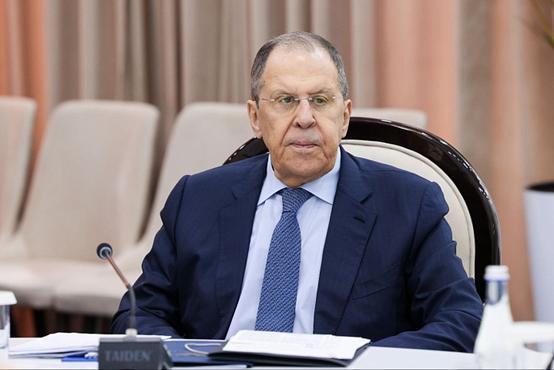
俄罗斯明确反对日本入常 军国主义道路遭批
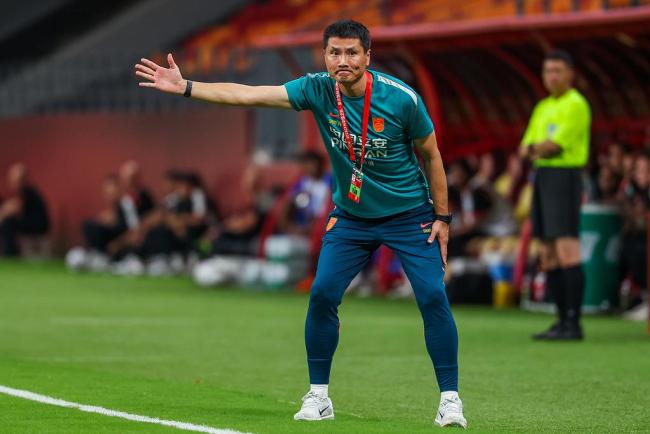
国足主帅:亚运队进4强并不意外,我在安东尼奥身上学到很多 备战新西兰充满信心
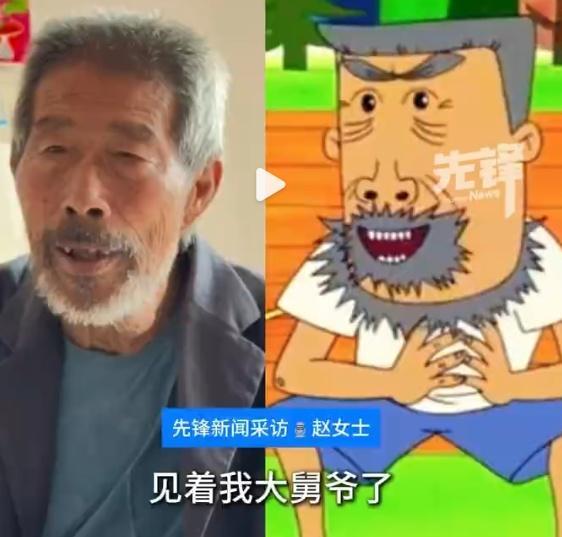
大爷撞脸牛爷爷走红 亲属回应 大舅爷成网红
秋裤“预警”!最低气温降到个位数!北京即将大风降温 冷空气频繁来袭
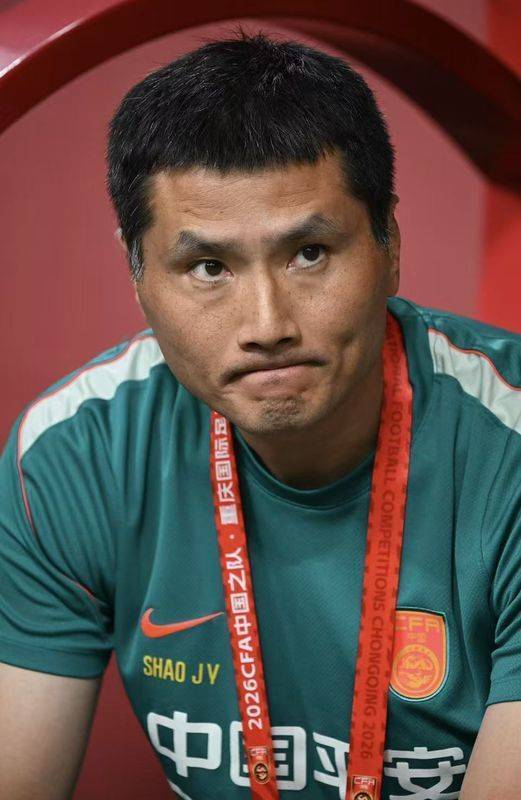
国足不敌新西兰 主帅邵佳一:这是客观差距,我对未来有信心 认清现实继续前进
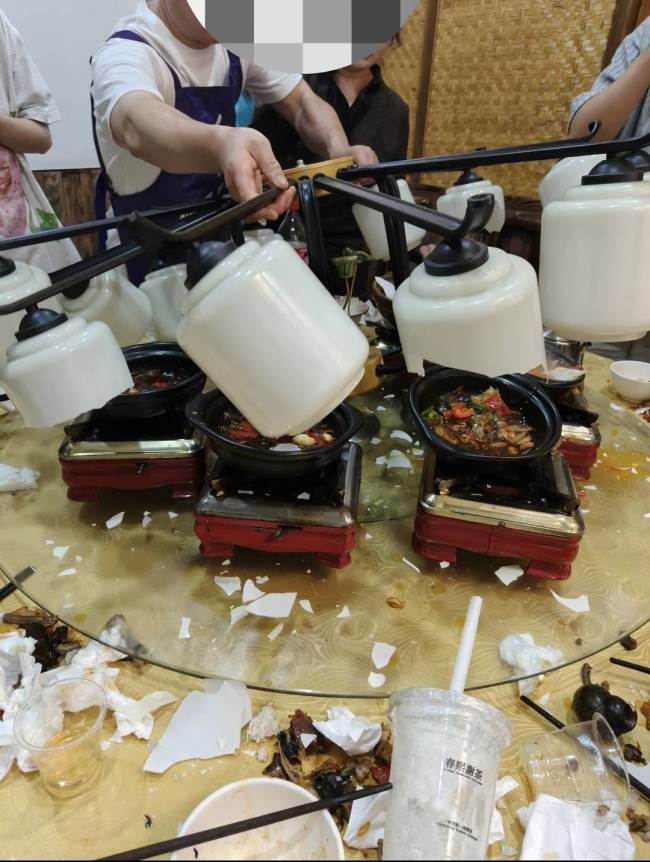
吃饭时吊灯掉落老板优惠130元 顾客受惊投诉安全隐患
美国太空拖船坠落大气层烧毁 链路号任务失败
相关新闻
蜜雪冰橙 蜜雪冰城 未开封奶茶惊现蟑螂
2025-08-17 14:48:00蜜雪冰橙蜜雪冰城蜜雪冰城秒变蜜雪“古”城 山寨店风波再起
2025-08-19 07:49:44蜜雪冰城秒变蜜雪古城蜜雪冰城免单
蜜雪冰城在5月17日至5月20日期间举办了一系列优惠活动,为顾客带来丰富的福利。活动覆盖了小程序自提与外卖订单,以及美团、饿了么平台
2024-05-17 14:33:01蜜雪冰城免单蜜雪想再造一个“蜜雪” 幸运咖冲击万店目标
2020年,蜜雪冰城刚开出7000家门店时,蜜雪冰城股份有限公司为旗下咖啡品牌幸运咖立下了“五年再造一个蜜雪冰城”的目标。5年后的今天,幸运咖也达到了7000家门店,并准备在年内冲击万店
2025-08-02 09:53:31蜜雪想再造一个蜜雪蜜雪冰城将建雪王乐园 打造甜蜜奇幻世界
蜜雪冰城计划开设主题乐园的消息得到了官方确认。在郑州市召开的全市推动新一年良好开局动员部署会上,蜜雪冰城雪王城市主题乐园被列为重要支持项目,拟落地于蜜雪冰城旗舰总部片区
2026-02-28 08:34:17蜜雪冰城将建雪王乐园蜜雪冰城店员因送错吸管,被顾客要求唱蜜雪冰城甜蜜蜜 独特维权方式引热议
2025-09-19 02:44:07蜜雪冰城店员因送错吸管