英伟达等5006亿美元算力融资的虚与实:资本寻找新入口


谁为越来越昂贵的客户买单?当地时间8月10日,英伟达宣布与阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛以及KKR合作设立独立算力融资平台,计划逐步调动超过5000亿美元第三方资本,用于AI基础设施建设。当英伟达创始人黄仁勋亲自推动这一计划时,华尔街表现出了一定的局促和失措。
科技及金融巨头们雄心勃勃,将算力视为新时代的黄金和未来增长的超级引擎,争相与英伟达合作。阿波罗总裁Jim Zelter认为,算力是稀缺的关键资产,能推动长期增长;贝莱德董事长兼首席执行官Larry Fink强调,AI建设需要巨大投资和人力,他们将深化与英伟达的合作;黑石总裁Jon Gray则看好英伟达生态,确认会继续增加巨额投资。
资本正在为算力寻找新的进入方式:GPU、数据中心、电力设施、长期租约、SPV、剩余价值担保。但一个更基本的问题随之浮现:一组GPU、一座数据中心能否凭自身成为信用资产,还是说金融机构最终承销的是使用这些算力的企业信用及其签下的长期合同?
在安融(香港)信用评级有限公司董事局主席周沅帆看来,答案在于“信用从哪里来”。如果7月份市场在给GPU估值,8月份开始给GPU定“抵押率”,那么,一旦这个过程规模化,AI是否会真正拥有自己的信用周期?
一笔算力融资的信用基础主要来自最终承租人的信用质量。数据中心和电力设施提供了运营的物理前提,GPU提供了技术基础,长期合同提升了现金流可见性。但最终,英伟达生态内的客户,包括前沿AI实验室、大型云服务商和企业等,其自身的主体信用评级才是评级机构评估算力融资信用质量时赋予最高权重的因素。
GPU开始同时具有产品、抵押品和信用创造工具三种属性。头部承租人的履约能力是算力融资信用水平的第一支柱。例如,云算力服务商CoreWeave以大型云服务合同支持的芯片抵押融资,以及数字基础设施公司TeraWulf获得大型科技公司支持的项目融资,其融资成本和信用评价都与最终付款方的主体信用紧密相连。
GPU残值与市场流动性固然重要,但技术迭代很快,一旦新一代架构提前落地,上一代设备的租金与残值都可能迅速下降。因此,GPU残值只能是补充性的信用支撑,不能替代稳定的付款来源。穆迪在将数据中心GPU担保债务纳入评级范围时明确指出,“技术迭代与供应集中度过高”是主要下调因子。
数据中心和电力配套的寿命更长,残值相对稳定,但其仍是算力服务的载体。若脱离GPU供给和算力需求,其独立变现能力也会受到限制。
当融资期限长于GPU的经济寿命时,信用评级机构不会简单沿用会计账面的线性折旧逻辑。他们会严格遵循“保守假设”与“动态缓冲”原则,从残值、租金和再融资三个维度进行压力测试。比如,在设备残值评估上,第三年末的残值设定为原价的25%—35%,并额外叠加技术冲击压力测试。算力租金评估方面,现金流被清晰拆分为“合同锁定部分”与“再出租部分”。
最低使用量承诺本质上接近无条件付款义务;剩余价值担保意味着有人要为资产贬值兜底。若发起人承担主要损失风险或提供回购、保底收益、流动性支持,即使债务法律上位于SPV,也不能简单视为风险已经离开了发起人的信用边界。
全球信用评级机构KBRA认为,客户愿不愿意在有竞争力的价格下继续使用芯片,比硬件本身是否耐用更重要。英伟达希望把GPU变成可融资的资产类别,并将其类比为“像电力、互联网一样的基础设施”。然而,当前技术条件和市场基础设施下,算力尚不能成为独立信用资产。评级真正锚定的,仍是长期合同、运营现金流和最终承租人的信用,而不是芯片本身。
英伟达与头部金融机构搭建融资平台,重要意义在于把设备残值、长期合同和机构信用整合为一套结构化增信安排,为AI基础设施打开更大的资金来源。但这并不等于算力已经成为独立的信用载体。算力能够脱开具体某家公司的信用单独定价,才算真正成为一个资产类别。信用评级最终必须落脚到现金流对债务的保护。
表弟伪装身份与表姐网恋诈骗被刑拘 骗局终曝光
男子停止资助遭威胁曝光 善意被当作勒索筹码
男子称轻生女友写卖身契是情侣游戏 悲剧背后的真相
特朗普预告战事将终结 伊朗开出条件 局势升级引关注
男子停止资助遭威胁曝光 善意被当作勒索筹码
表弟伪装身份与表姐网恋诈骗被刑拘 骗局终曝光
美军战术失灵?面对伊朗无人机加导弹的非对称战术的强攻
特朗普专机应急滑梯因误操作弹出 意外状况致短暂延误
俄军使用9K338防空导弹摧毁乌无人机

专家预估美国AI泡沫2027年破灭 将触发全球金融危机
多架美国军机在伊朗袭击中受损 袭击引发连锁反应
重温那些耳熟能详的老师经典语录 课堂出圈名台词
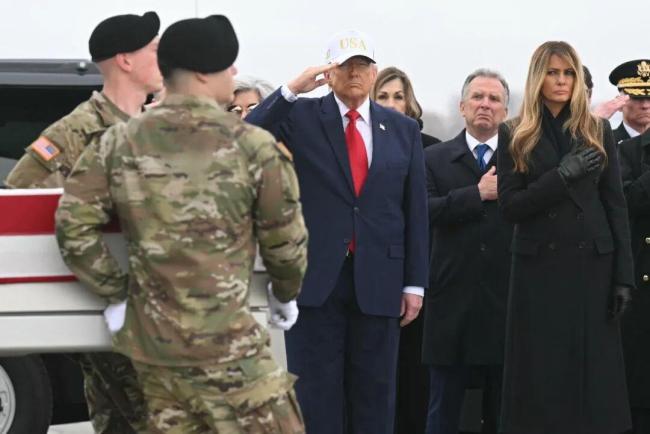
美国防部公布最新伤亡数据 伊朗战事累计838人伤亡
日本梅毒感染扩散超过1.3万例 青霉素短缺加剧危机
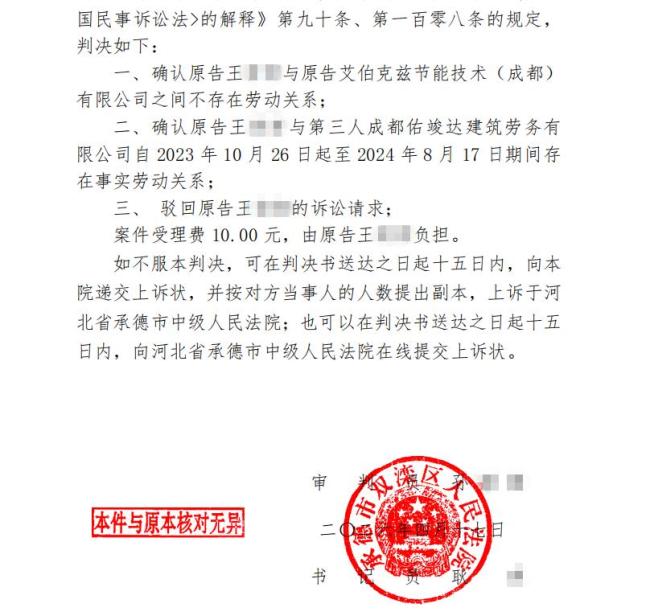
法院回应判决书只有原告没被告 文书笔误不影响判决
iPhone 非AI生成认证 真实照片标注功能
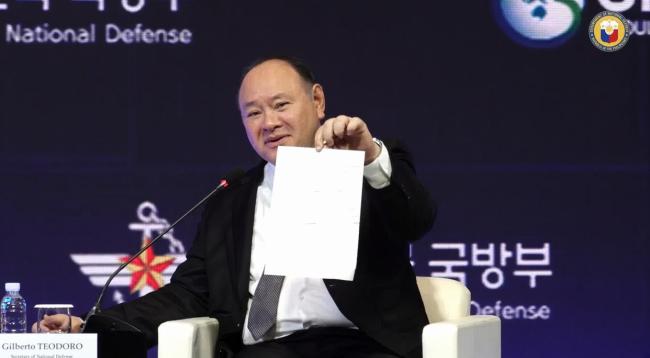
菲防长借纸条大做文章 当众挑衅中国 南海争议再起波澜
女孩贴创可贴高烧39度全身感染 新鞋磨脚引发悲剧
男子称轻生女友写卖身契是情侣游戏 悲剧背后的真相
佛山网约车可拒接一口价 保障司机自主选择权
美国共和党举行中期选举大会 特朗普押注最后一搏
曾在中国工作6年的女博士,现在要当德国总理了?政坛黑马崛起
上海一女子半年“碰瓷”20余起 诈骗手段曝光
人民日报谈“4岁男童摸臀争议” 网络不应成审判场
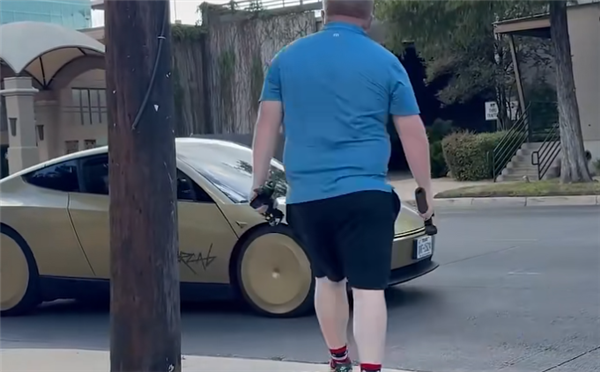
美国男子干扰特斯拉出租车 故意阻碍引发热议
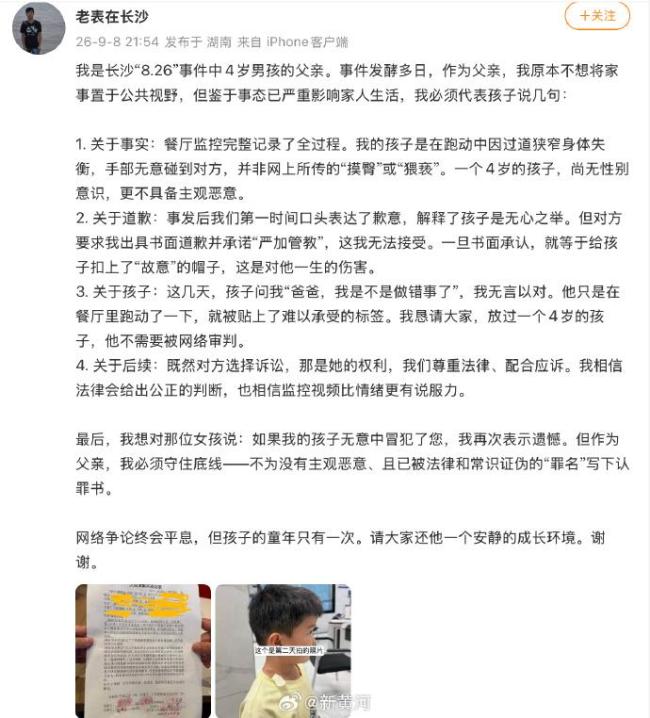
被触臀女子所谓的权利法律上不存在 网络争论升级
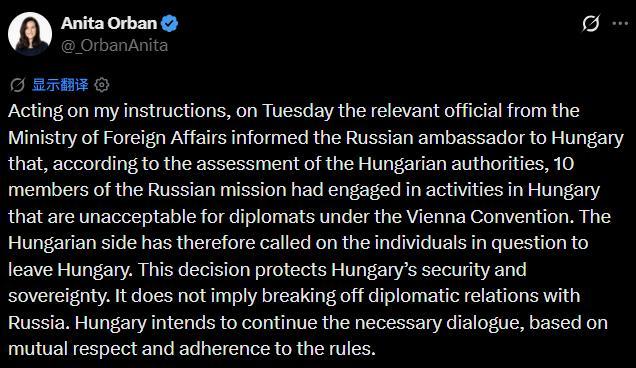
驱逐规模前所未有!匈牙利真能对俄“关上大门”吗? 向盟友宣告回归
哈里与梅根遭英国王室“突袭” 特权梦碎
iPhoneDuo仅支持eSIM 全球统一采用eSIM设计
一场事故撕开China GT运营版图 救援争议引发车队退出
被中国制裁全家的菲防长,在韩国会场突然掏出纸条,当众挑衅中国 作秀背后的外交算计
诺奖得主称中国前沿创新领先欧洲 AI增长潜力待释放
多家外卖明厨亮灶镜头跑偏 顾客成直播主角
高德扫街榜创吉尼斯世界纪录 用户导航里程刷新纪录
女子怀孕遭调岗降薪后被辞,公司负责人回应 绩效考核引争议
相关新闻
算力与制造业支撑AI脱虚向实 具身智能走进现实
2004年,根据阿西莫夫小说改编的《我,机器人》上映,电影中描绘了人与机器人共生的乌托邦未来社会。20多年后的今天,这一画面在世界人工智能大会现场得以实现
2026-07-18 18:22:27算力与制造业支撑AI脱虚向实结界兽互殴算不算破坏文物 虚拟与现实的边界探讨
电影《哪吒 2》的热映不仅因其精彩的剧情和动人的角色受到赞誉,其中独特设计的结界兽更是吸引了大量观众的目光,成为影片的一大亮点
2025-02-07 21:36:46结界兽互殴算不算破坏文物AMD收高23.71% 与OpenAI达成算力协议
2025-10-07 10:09:26AMD收高23特朗普“对等关税”计算方法的谬误 理论与实践的双重缺陷
2025年4月2日,特朗普在白宫玫瑰园宣布对包括中国在内的众多国家加征“对等关税”,引发国际社会哗然。这一政策的理论基础是美国贸易代表办公室(USTR)公布的“对等关税计算公式”
2025-04-05 19:35:13特朗普对等关税计算方法的谬误国际锐评丨起底美国对非投资与援助的虚虚实实
白宫日前宣布,由于要应对飓风,总统拜登推迟原计划10月中旬对德国和安哥拉的访问。其中,对安哥拉的访问,是拜登一年多前就许下的访非承诺,后因种种原因一直未能成行
2024-10-17 09:46:21国际锐评丨起底美国对非投资与援助的虚虚实实CPO、光纤等算力硬件股拉升 算力方向走强
2026-04-27 12:51:52CPO