买20万保额重疾险手术未开胸遭拒赔 条款细节需谨慎


买20万保额重疾险手术未开胸遭拒赔 条款细节需谨慎。上周,一位做了心脏支架手术的老粉丝私信我,说保险公司拒赔了。理由是手术方式不符合合同里的“开胸”要求。帮他仔细翻完那份厚厚的合同后,我叹了口气。这已经是今年第37个因为没看懂条款而踩坑的案例了。
做金融避坑这一年多,我前后用AI工具辅助看了不下100份重疾险保单。发现大家买保险时最关注的往往是“保额多少”和“一年交多少钱”,却忽略了合同里真正决定“赔不赔”的三个细节。今天把这些共性问题整理出来,建议大家自查一下,毕竟买保险是为了兜底,别让盲区坑了自己。
最常见的误区是以为“确诊即赔”。很多人以为只要医院确诊了癌症或者做了手术,保险公司就必须立马赔钱。实际上,重疾险的理赔标准分为三种:确诊即赔(如恶性肿瘤-重度)、实施了约定手术(如冠状动脉搭桥术、心脏瓣膜手术)和达到疾病状态(如脑中风后遗症)。很多粉丝买的保单里,对于“冠状动脉搭桥术”,条款明确要求必须“开胸”才能赔。但现在医学进步,很多微创手术根本不用开胸,导致老版合同可能无法赔付。建议翻翻你的合同,看看“重大疾病定义”那一栏,特别是家里老人的老保单,留意手术定义是否过时。
为了吸引客户,现在的重疾险通常号称能保50种甚至上百种轻症。代理人会告诉你得了轻症赔30%,得了中症赔60%。但实际上,很多保单存在“隐性分组”。比如有的合同里同时包含了“不典型的急性心肌梗塞”、“微创冠状动脉搭桥术”和“激光心肌血运重建术”,但只赔付其中一项。这意味着如果因为心梗做了微创搭桥,保险公司只会按一种轻症赔。建议不要只看轻症的种类数量,要看具体的赔付条件,重点检查是否有“三赔一”或“二赔一”的限制条款。
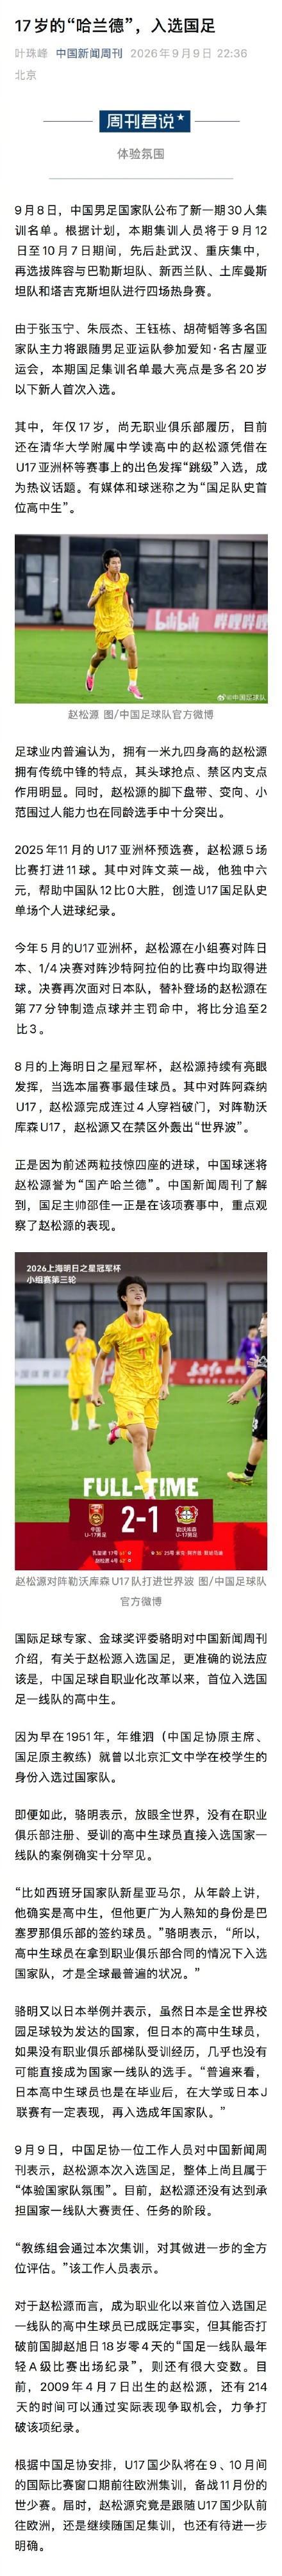
中国足协回应17岁高中生入选国足 体验国家队氛围
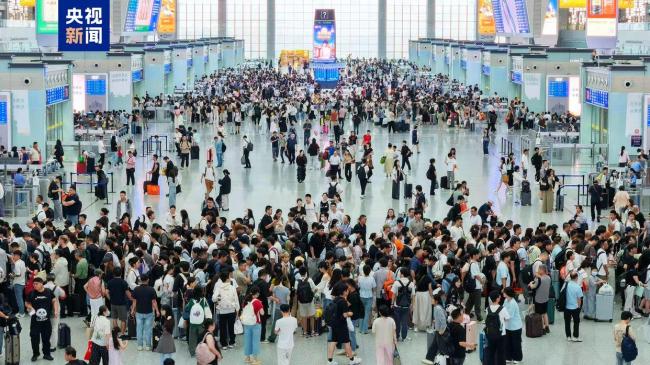
史上最长16天中秋国庆假期运输来了 增开304对临时列车
上海两医生高铁上联手接生 列车“产房”迎新生
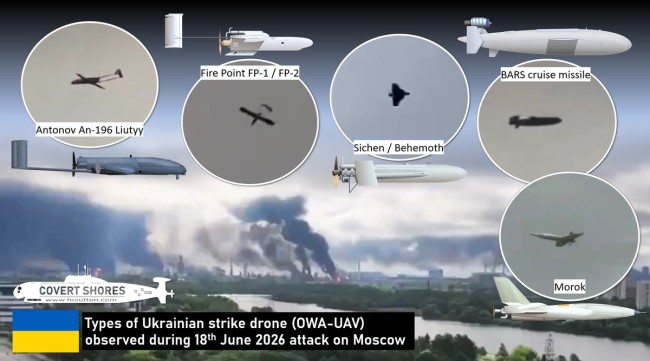
俄军使用9K338防空导弹摧毁乌无人机
特朗普预告战事将终结 伊朗开出条件 局势升级引关注
法律应还摸臀事件男童公道和安宁 制止炒作式维权
男子称轻生女友写卖身契是情侣游戏 悲剧背后的真相
曾在中国工作6年的女博士,现在要当德国总理了?政坛黑马崛起
美国男子干扰特斯拉出租车 故意阻碍引发热议
美国共和党举行中期选举大会 特朗普押注最后一搏
4岁男孩母亲称孩子已正常返校 事件持续引发关注
教官猥亵女生后发短信伪装成恋爱 事件细节令人震惊
夫妻吵架丈夫把妻子丢高速上 民警暖心调解化险为夷
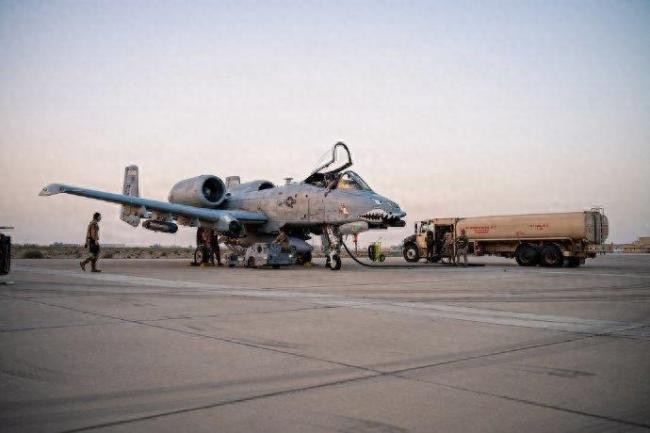
多架美国军机在伊朗袭击中受损 袭击引发连锁反应
中国足协回应17岁高中生入选国足 体验国家队氛围
越南15岁男生挥刀刺伤同学 心理疾病与网络影响成因
女子为阻止男友吸食笑气到派出所报警 情侣间纷争引警方介入
美军战术失灵?面对伊朗无人机加导弹的非对称战术的强攻
锦旗藏刀伤医案医生从未接诊行凶者 无辜医生遭无妄之灾
日本梅毒感染扩散超过1.3万例 青霉素短缺加剧危机
驱逐规模前所未有!匈牙利真能对俄“关上大门”吗? 向盟友宣告回归
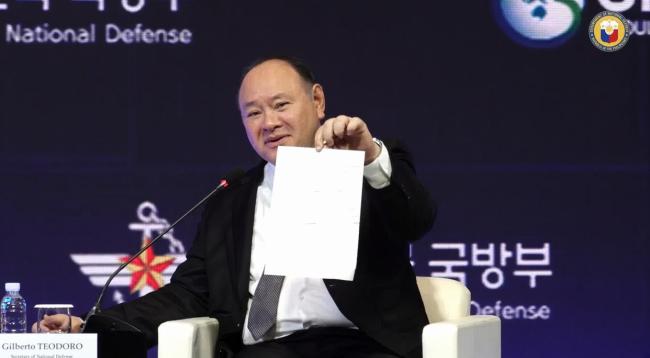
菲防长借纸条大做文章 当众挑衅中国 南海争议再起波澜
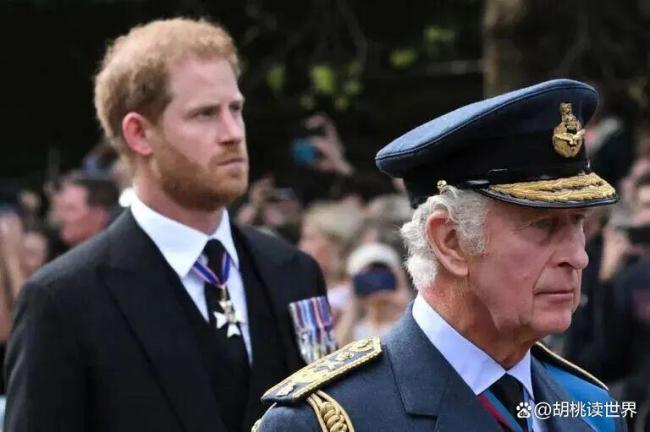
哈里与梅根遭英国王室“突袭” 特权梦碎
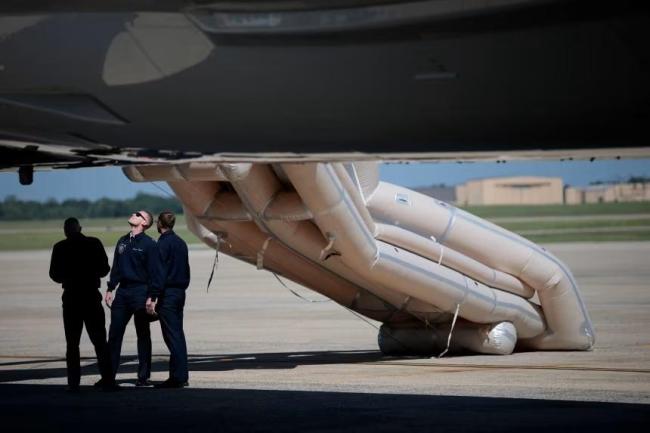
特朗普专机应急滑梯因误操作弹出 意外状况致短暂延误
上海两医生高铁上联手接生 列车“产房”迎新生
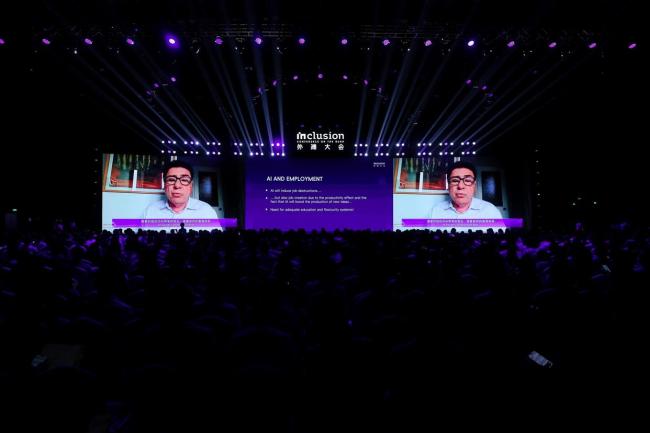
诺奖得主称中国前沿创新领先欧洲 AI增长潜力待释放

专家预估美国AI泡沫2027年破灭 将触发全球金融危机
史上最长16天中秋国庆假期运输来了 增开304对临时列车
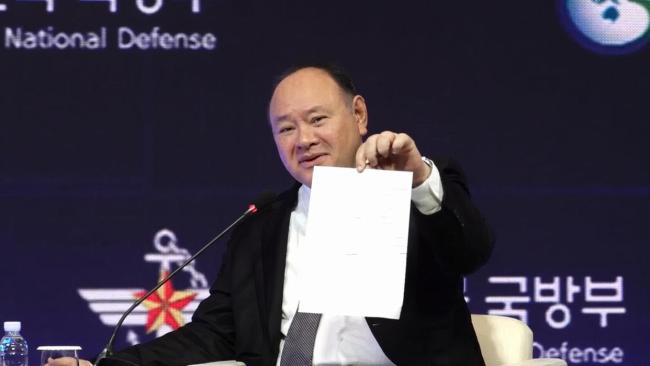
被中国制裁全家的菲防长,在韩国会场突然掏出纸条,当众挑衅中国 作秀背后的外交算计
女子半年碰瓷20多场车祸赚2万 故意制造碰撞假象索赔

教师节为什么定在9月10日 首个教师节始于1985年
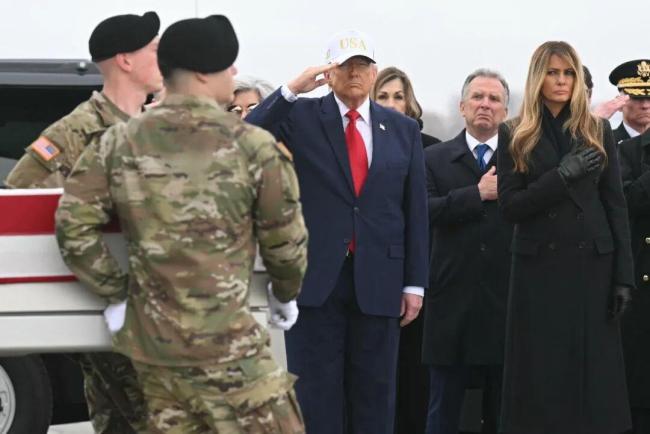
美国防部公布最新伤亡数据 伊朗战事累计838人伤亡
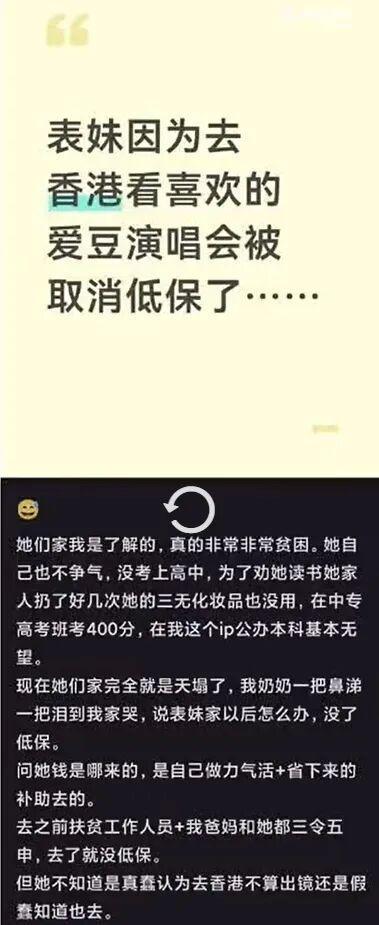
官方正核查赴港追星女孩全家低保取消 动态复核引争议
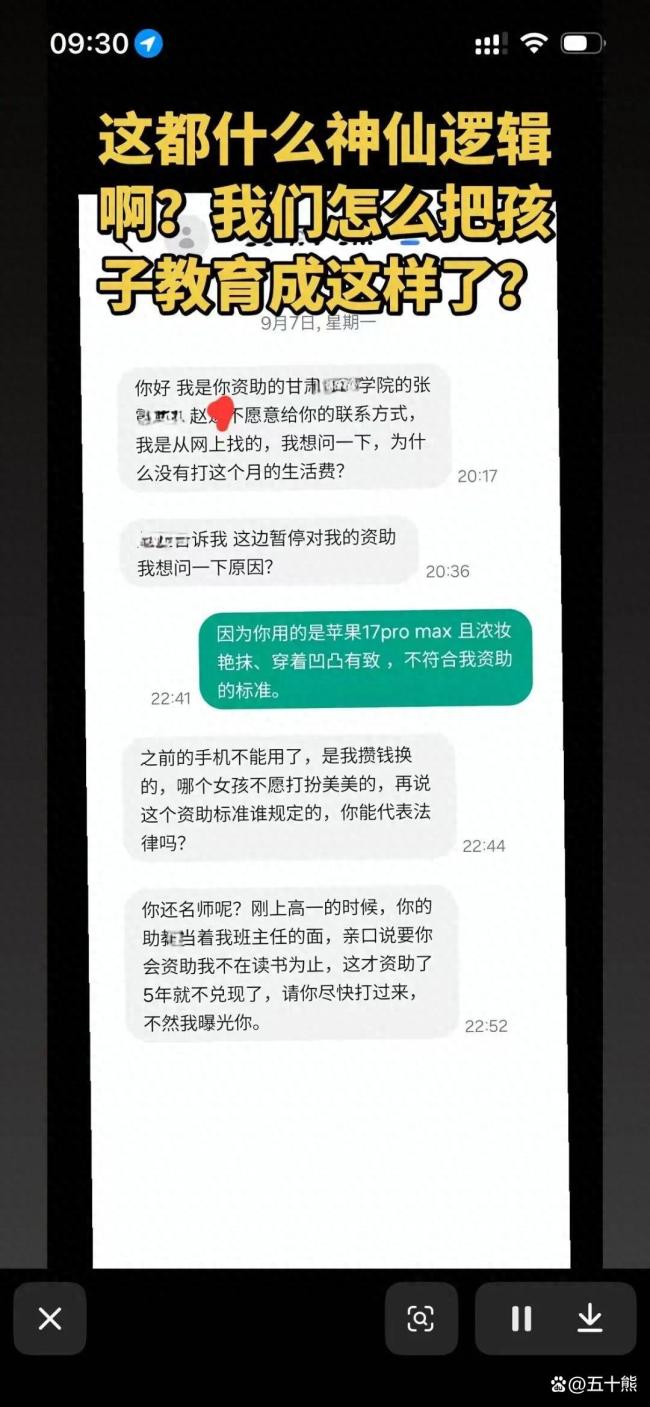
男子停止资助遭威胁曝光 善意被当作勒索筹码
表弟伪装身份与表姐网恋诈骗被刑拘 骗局终曝光
相关新闻
急危手术选微创未开胸遭重疾险拒赔 开胸开腹才理赔重疾险条款被判无效
2026-08-13 11:10:21急危手术选微创未开胸遭重疾险拒赔买了3年万元重疾险患肺癌遭拒赔 投保前有结节遭重疾险拒赔合理吗
2025-01-14 14:23:51买了3年万元重疾险患肺癌遭拒赔妈妈为孩子买8年保险确诊后遭拒赔 家长花10万买重疾险遇理赔难题
2026-08-04 13:34:51妈妈为孩子买8年保险确诊后遭拒赔购买10年重疾险遭拒赔?保险公司回应 理赔申请被拒引发争议
长沙的张先生在合众人寿保险股份有限公司投保了一份重疾险,已连续缴纳了十年保费。今年3月,张先生在家突发脑溢血,被送往医院进行了微创手术。术后他生活无法自理,向保险公司申请理赔时却遭到拒绝
2025-10-28 22:31:07购买10年重疾险遭拒赔男子购买了3年重疾险 确诊肺癌理赔遭拒 保险条款争议解决
2020年4月,李某在南京某保险公司投保了一份重大疾病险,每年保费超过1万元,保险金额为30万元。2023年9月,李某被诊断出患有“右肺下叶恶性肿瘤”,并向保险公司提出索赔
2025-01-15 11:55:44男子购买了3年重疾险确诊肺癌理赔遭拒热搜:买了3年万元重疾险患肺癌遭拒赔 法院判决保险公司赔偿
2020年4月,李某在南京某保险公司购买了一份重大疾病险,每年保费超过一万元,保险金额为30万元。2023年9月,李某被诊断出患有“右肺下叶恶性肿瘤”,随后向保险公司申请理赔
2025-01-15 12:00:48买了3年万元重疾险患肺癌遭拒赔