20万一只猴为什么不去峨眉山抓 实验猴与野生猴差异大


最近A股市场出现了一个新概念——“猴模块”。这一概念的兴起与昭衍新药发布的半年度业绩预告有关。7月14日晚间,昭衍新药预计2026年中期归母净利润为6亿元至9亿元,同比增长884.9%至1377.4%,其中生物资产公允价值变动贡献了约7.03亿元至7.77亿元的净利润。这里的生物资产指的是实验用猴。
昭衍新药是国内实验猴存栏量最大的CRO企业,据媒体报道,食蟹猴单价已达到20万元。7月15日,昭衍新药A股涨停,港股大涨近24%。次日,股价继续上涨,创近四年新高,并带动其他相关概念股集体爆发。这段时间正值A股半导体板块回调,资金回流创新药板块,不少网友将科技股的投资黑话挪用到实验猴上,创造了诸如“猴模块”、“猴存储”等谐音梗。
然而,热闹背后有几个问题值得追问:昭衍新药剔除猴价利润后的主营业务经营状况如何?实验猴为何如此值钱?这波“猴行情”是否会持续?
揭开“猴脸”表象,昭衍新药的主营业务是药物非临床研究服务,即为创新药企业提供安全性评价服务,这门生意常年贡献公司营收的95%以上。回顾近三年净利润变化,可以用“坐过山车”来形容。2023年,药物非临床研究服务收入为23.09亿元,毛利率43.22%,但那年猴价走低,导致生物资产公允价值变动损失2.67亿元。最终,当年归母净利润为3.97亿元。
到了2024年,情况更糟,不仅主业收入下滑,毛利率也降至28%。同一时期,猴价继续探底,生物资产亏损1.14亿元,归母净利润仅剩7400万。2025年,尽管净利润回暖,但并非主业好转,实验室服务净亏损1.64亿元,靠猴子价格反弹贡献了4.5亿至4.99亿元净利润,使归母净利润回到2.98亿元水平。2026年一季度,昭衍新药依旧依赖生物资产公允价值变动贡献2.46亿元净利润,实验室服务主业净利润亏损2846万元,但同比收窄15%。

俄方:暂无下一轮俄乌谈判具体计划,但保持和平谈判开放态度
叶建春被查 江西省委:引以为戒 涉嫌严重违纪违法
男子被酒店索赔1元:我将反诉索赔2元 床单血迹引发争议
孙宇晨代理律师透露起诉景甜案进展 案件尚未进入实体审理阶段

尼泊尔山洪已致165死826失踪 搜救工作正在进行
俄方:暂无下一轮俄乌谈判具体计划,但保持和平谈判开放态度
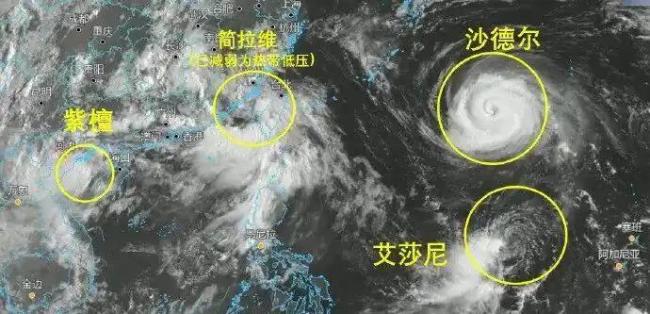
今年已生成21个台风其中4个登陆我国 四台共舞影响持续
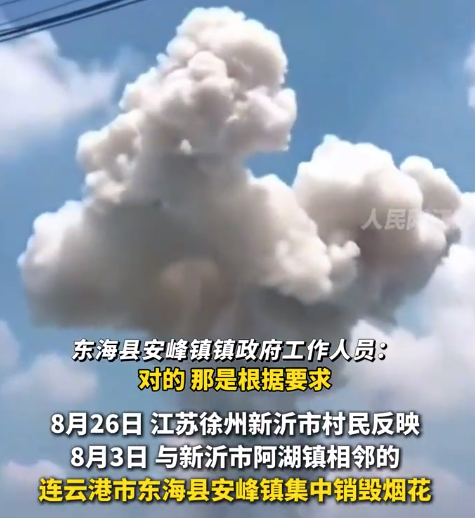
连云港东海集中销毁烟花爆竹,致邻市570多户村民房屋受损
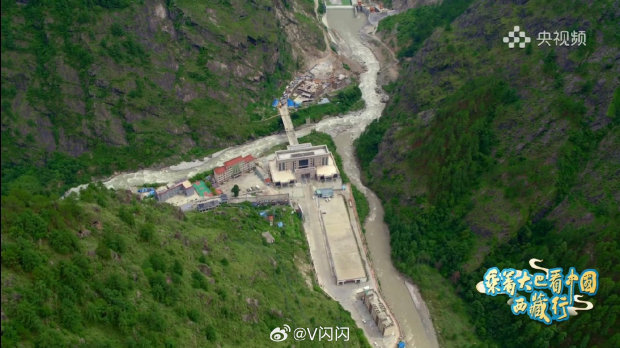
吉隆口岸联检大楼被毁
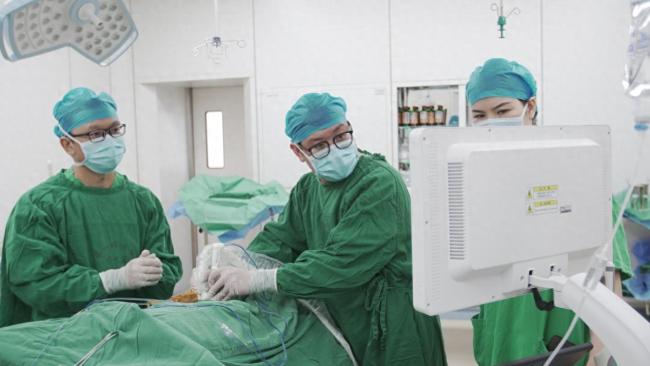
20分钟“烫死”癌细胞:一名援疆医生的射频消融手记

37岁女子谎称11岁 骗夫妇收养获刑 15年行骗多州
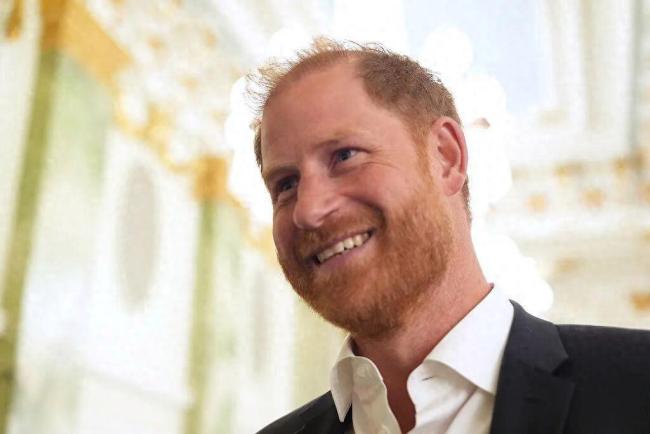
哈里王子夫妇被曝已抵达英国 开启新生活篇章
全球每卖3辆汽车就有1辆是中国造 新能源车领跑全球
下一个弥合撕裂,让全美降半旗的人在哪? 她是团结的象征
去世老人家距涉事牌馆不足500米 牌馆老板帮扶反遭索赔
男子被酒店索赔1元:我将反诉索赔2元 床单血迹引发争议
韩国基准利率升至3.00% 应对通胀与经济增长
中国女留学生在韩遇害 最后监控曝光 讲师涉案疑点重重

马克龙宣布“大消息” 沙特巨资投建动漫乐园
美加贸易战真正的输家是谁 产业链受冲击
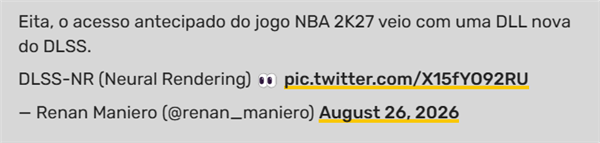
游戏画质质变!英伟达DLSS5库文件曝光 神经网络渲染首现
在韩遭杀害中国女生遇害前监控画面 嫌疑人精心策划犯罪
专家:日本拥核之日就是日本灭国之时,灭国的祸首是高市早苗
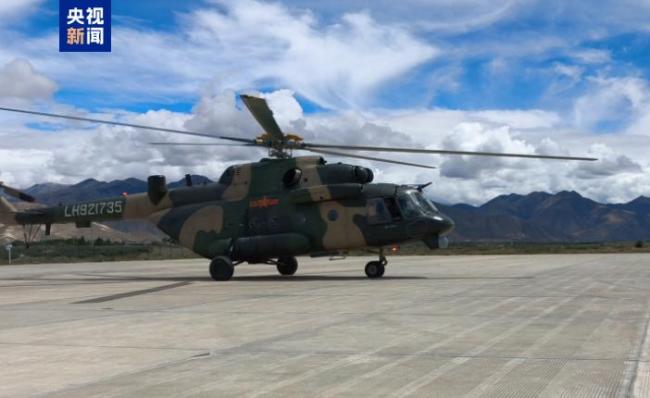
西藏军区派2架直升机赴吉隆灾区勘察 执行灾情勘察与救援规划
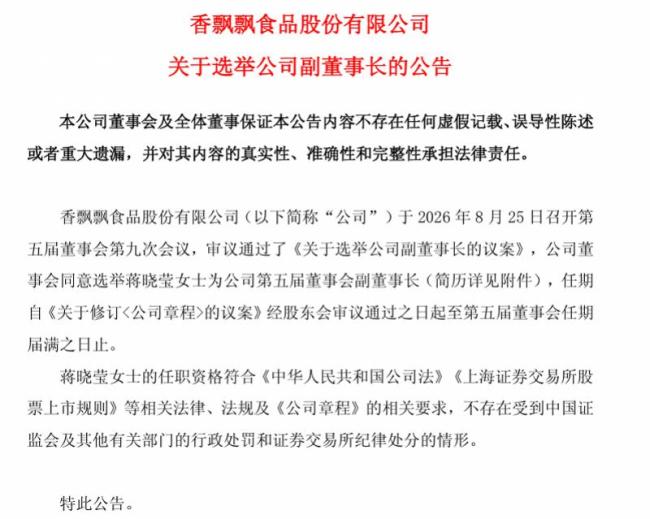
香飘飘90后“企二代”获选副董事长 家族企业传承新步伐
叶建春被查 江西省委:引以为戒 涉嫌严重违纪违法
7万元金首饰回收报价仅3万 品牌溢价不计入回收价
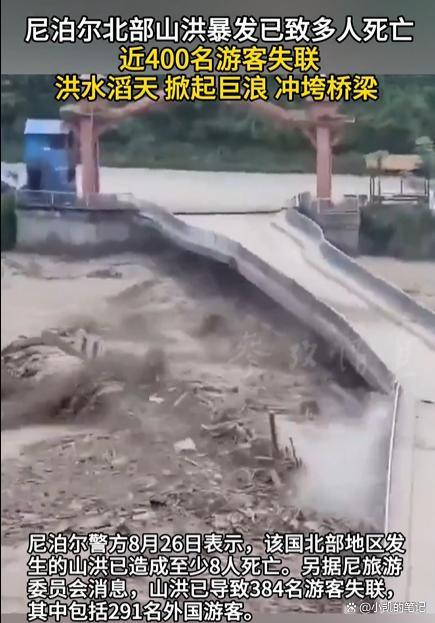
尼泊尔突发特大诡异洪水非降雨所致,波及印度边境灾情惨重 冰川雪崩引发灾难
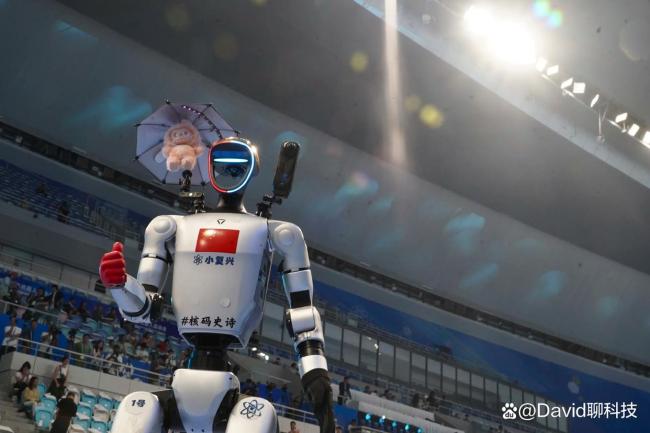
机器人的“不完美”出圈意味着什么 技术突破引发热议
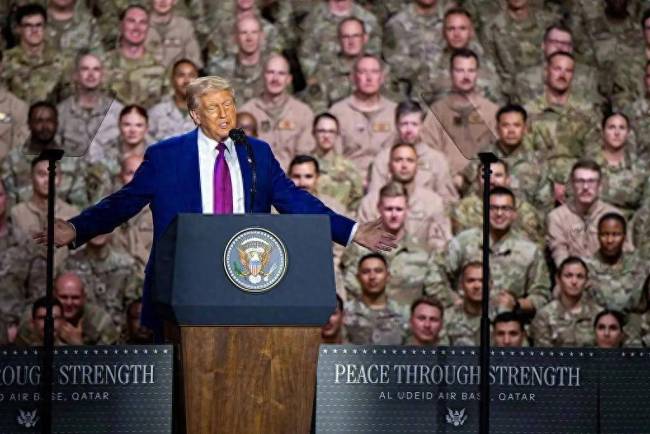
特朗普承认:干预美债的终极手段是美军,金融市场震动
沙特邀请孟加拉国加入共同防务协议 外交多选的姿态
泽连斯基前线讲话视频被质疑后期合成 画面漏洞引猜测
巴西停车场下发现10万黑奴乱葬岗 历史罪证重见天日
外孙意外摔倒 女子抓咬幼儿园2人被拘 争执升级引发肢体冲突
国防部:要求美方立即停止武装台湾 坚决反对美对台售武
相关新闻
20万一只猴 为什么不去峨眉山抓 实验猴背后的资本游戏
最近A股市场出现了一个新概念——“猴模块”。这一概念的兴起源于7月14日晚间昭衍新药发布的半年度业绩预告
2026-07-17 07:08:3920万一只猴为什么不去峨眉山抓月薪30万全靠抓知了猴
2025-07-09 11:35:24月薪30万全靠抓知了猴一只猴卖20万 昭衍新药赚翻了 实验猴撑起百亿市值
2026-07-18 19:50:36一只猴卖20万昭衍新药赚翻了一只食蟹猴市价已到20万元 实验猴供应短缺引发关注
近日,实验猴价格因新药研发活跃再度走高引发关注。红星资本局以购猴者身份致电广西、广东、四川等地的实验猴养殖企业,均被告知今年的食蟹猴已被合作方订完。当前食蟹猴供应短缺,价格已突破20万元
2026-07-14 20:04:37一只食蟹猴市价已到20万元村民抓知了猴日收入过万 记者体验40分钟抓了198只金蝉
战绩可查!7月3日,山东济南,记者小娣体验抓“知了猴”,40分钟抓了198只。村支书介绍:高峰期一晚上平均能抓一万多只,日收入过万,供不应求。...
2025-07-04 14:33:19村民抓知了猴日收入过万实验猴市价涨到20万 供应短缺引发关注
2026-07-15 18:20:24实验猴市价涨到20万